Sie müssen sich nicht auskennen. Ich schon.
Geldanlage macht vielen Menschen Sorgen – zu viele Produkte, zu viele Unbekannte. Sie müssen sich damit nicht belasten: Seit 1999 beschäftige ich mich mit Geldanlage – als Privatanleger, der Crashs und Aufschwünge aus eigener Erfahrung kennt. Als geprüfter Honorar-Finanzanlagenberater (§34h GewO) übernehme ich die Details für Sie: ohne Provisionen, ohne Produktbindung, mit einer einzigen Zielsetzung – Ihre Nettorendite zu maximieren.
Meine Beratungsschwerpunkte
Ob Sie bereits klare Ziele und Wünsche für Ihre Geldanlage haben oder erst noch eine grundlegende Orientierung brauchen, um mit dem Vermögensaufbau zu beginnen – ich stehe Ihnen in beiden Fällen zur Seite. Als unabhängiger Honorarberater arbeite ich zu festen, transparenten Tarifen: Sie wissen vorab genau, was die Beratung kostet, unabhängig davon, wofür Sie sich am Ende entscheiden.
Wer monatlich 40 € für ein Kind anlegt, zahlt über 18 Jahre 8.640 € ein – und erhält bei 6 % Rendite p.a. ein Endkapital von ≈ 15.600 €. Der Unterschied von knapp 7.000 € entsteht allein durch den Zinseszins. Je früher der Start, desto größer der Effekt.
Der Nachfolger der Riester-Rente. Flexibler, transparenter, mit staatlichen Zulagen. Ich begleite Sie von der Analyse bestehender Verträge bis zur Einrichtung des neuen Depots.
540 € Grundzulage + 300 € / KindWie viel Rente erhalten Sie tatsächlich? Ich berechne Ihre Rentenlücke realistisch und zeige konkrete Wege, wie Sie diese schließen können – mit Zahlen, ohne Versprechen.
Persönlicher Plan im BeratungsgesprächGünstige, breit gestreute ETFs statt teurer Bankfonds. Die Kostendifferenz von 1–2% p.a. macht auf 30 Jahre Zehntausende Euro Unterschied. Ich zeige Ihnen die Zahlen.
TER 0,1–0,3% statt 1,5–2,5%Riester, Fondssparplan, betriebliche Altersvorsorge: Ich analysiere, was Sie haben, ohne etwas verkaufen zu wollen. Manchmal ist Optimierung sinnvoller als ein Neustart.
Neutral & ohne VerkaufsinteresseBudget, Rücklage, Vorsorge und Vermögensaufbau in einem übergreifenden Plan – klar und nachvollziehbar. Für alle, die das große Bild sehen wollen.
Ein Gespräch – ein vollständiger PlanWofür ich stehe – und was ich leiste
Finanzberatung funktioniert nur ohne Interessenkonflikt. Sie müssen sich nicht selbst durch jedes Detail arbeiten – hier lesen Sie, wie ich das für Sie übernehme.
Als geprüfter Honorar-Finanzanlagenberater nach §34h GewO verdiene ich ausschließlich durch Ihr Honorar – kein Cent Provision, keine Kickbacks, keine Bindung an Produkte. Mit 25 Jahren eigener Anlageerfahrung seit 1999 weiß ich aus erster Hand, wie teuer schlechte Beratung werden kann. Mein einziges Ziel: Ihre maximale Nettorendite nach Kosten.
Ich nutze die Kraft von konsequenten Sparraten, staatlichen Zulagen und dem Zinseszinseffekt, um gemeinsam mit Ihnen langfristig Vermögen aufzubauen. Da ich auf Provisionen verzichte, bleibt die Rendite dort, wo sie hingehört: bei Ihnen.
Ich übersetze Ihre finanziellen Ziele in einen konkreten, messbaren Plan. Als unabhängiger Honorar-Finanzanlagenberater (§34h GewO) befreie ich Ihren Vermögensaufbau von Provisionskosten – ehrlich, transparent und rechnerisch nachvollziehbar.
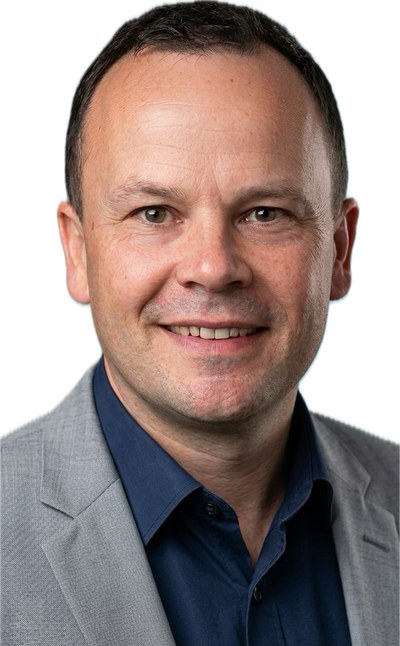
Was mich antreibt – und warum ich Honorarberater wurde
Meine persönliche Beschäftigung mit der Geldanlage begann 1999 – mitten im Boom des Neuen Markts. Viele Anleger jagten damals zweistelligen Renditen mit Produkten nach, die sie kaum verstanden. Ich habe eigenes Lehrgeld bezahlt. Und genau das hat mich geprägt.
Genau deshalb glaube ich: Sie müssen sich nicht selbst in jedes Detail einarbeiten. Wer keine Zeit, keine Lust oder einfach keinen Nerv für Geldthemen hat, muss sich damit nicht belasten – Geldanlage ist meine Leidenschaft, nicht Ihre Pflicht.
In den folgenden 25 Jahren habe ich Dot-com-Blase, Finanzkrise 2008, Corona-Crash, aber auch die langen Aufschwungphasen dazwischen erlebt – und dabei eine entscheidende Erkenntnis gewonnen: Märkte fallen und steigen. Beides ist normal, beides ist planbar. Wer eine klare Strategie verfolgt, breit streut und kostenbewusst anlegt, nutzt genau diese Zyklen – Abschwünge zum günstigen Nachkaufen, Aufschwünge für den Vermögensaufbau. Langfristig schlägt Disziplin jedes Market-Timing. Dieses Wissen gebe ich heute weiter.
Als geprüfter Honorar-Finanzanlagenberater nach §34h GewO verdiene ich ausschließlich durch Ihr Honorar – gesetzlich ist mir die Annahme von Provisionen oder Rückvergütungen verboten. Das bedeutet: Ich empfehle Ihnen, was rechnerisch das Beste für Sie ist – nicht was Provision bringt. Diese Unabhängigkeit ist kein Marketingversprechen, sondern gesetzlich verankert.
„Ich hätte mir früher jemanden gewünscht, der mir klar sagt: Lass die teuren Fonds, bleib investiert, nutze die Zeit für dich. Genau das mache ich heute für meine Klienten."
Rechnen Sie Ihre Zahlen selbst durch
ETF-Renditerechner und der neue Altersvorsorge-Depot-Rechner mit Kinderzulage, Frühstart-Rente und Steuerwirkung.
Zu den Rechnern →Honorarberatung vs. klassische Bankberatung
Der Unterschied liegt im Anreiz: Wer Provision verdient, empfiehlt, was provisionsstark ist – nicht was optimal für Sie ist. Sie müssen diesen Unterschied nicht selbst durchschauen, aber Sie dürfen ihn kennen.
| Kriterium | TK-Honorarberatung §34h | Klassische Bankberatung |
|---|---|---|
| Vergütung | ✓ Transparentes Honorar | ✗ Provisionen vom Produktanbieter |
| Produktwahl | ✓ Alle Anbieter vergleichbar | ✗ Hausprodukte / Kooperationspartner |
| Interessenkonflikt | ✓ Keiner – mein Ziel ist Ihr Vorteil | ✗ Vertriebsziele und Provisionsanreize |
| ETF-Zugang | ✓ Günstige ETFs empfehlbar | ✗ Oft nicht im Eigeninteresse |
| Kostenstruktur | ✓ Klar und vollständig transparent | ✗ Oft versteckt in Produktkosten |
| Zulassung | ✓ §34h GewO (Honorar-Finanzanlageberater) | §34f oder Banklizenz |
Der entscheidende Unterschied liegt im strukturellen Anreiz. Wer durch Ihren Abschluss Provision erhält, kann nicht neutral beraten – das ist keine Unterstellung, sondern Systemlogik.
Szenarien aus dem Privatumfeld
Drei typische Situationen – und was passiert, wenn Sie das Thema Geldanlage einfach an mich abgeben.
Das Kindergeld fließt bisher ins Haushaltskonto. Kein langfristiger Plan für die Kinder, Riester-Verträge vorhanden, aber nie analysiert.
Arbeitgeber bietet betriebliche Altersvorsorge an. Tagesgeld 3,2% – glaubt gut aufgestellt zu sein. Kein ETF-Depot.
Haben Riester-Verträge und Angst vor Aktien. Fragen sich, ob sie genug für den Ruhestand haben und was mit Riester passiert.
Hinweis: Die dargestellten Fallbeispiele und Renditeberechnungen sind illustrativ und stellen keine individuelle Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden, vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.
Der Beratungsablauf
Vier klar strukturierte Schritte – Sie müssen dabei nur eines tun: mir Ihre Situation schildern. Den Rest übernehme ich.
30 Minuten per Video oder Telefon. Ich lerne Ihre Situation kennen, verstehe Ihre Ziele – und sage Ihnen ehrlich, ob und wie ich Ihnen helfen kann. Sie müssen nichts vorbereiten. Ohne Verpflichtung, ohne Honorar.
Ich erfasse Ihre aktuelle Situation: bestehende Verträge, Sparraten, Ziele und Zeitrahmen – alles, was ich brauche, um einen echten Plan zu erstellen.
Sie erhalten konkrete Empfehlungen mit Zahlen und Alternativen – keine Produktpräsentation, sondern ein nachvollziehbarer Plan für Ihre Situation.
Auf Wunsch begleite ich die Umsetzung und stehe für Folgegespräche zur Verfügung – auch wenn sich Ihre Lebenssituation ändert.
Aktuelle Impulse für Ihre Finanzentscheidungen
Verständliche Fachbeiträge zu Honorarberatung, ETF-Kosten, Altersvorsorge und dem neuen Altersvorsorge-Depot.
Zum Blog →FAQ
Die häufigsten Unsicherheiten rund um Honorarberatung – kurz und ehrlich beantwortet.
Geben Sie das Thema Geldanlage einfach an mich ab
Das kostenlose Erstgespräch dauert 30 Minuten. Keine Verpflichtung, kein Honorar – nur ein ehrliches Gespräch über Ihre Situation. Sie müssen sich nicht auskennen, das ist mein Job.
Kostenloses Erstgespräch vereinbaren
Schildern Sie mir kurz Ihre Situation – mehr müssen Sie nicht tun. Ich melde mich innerhalb von 24 Stunden mit einem konkreten Terminvorschlag.
Landkreis Aschaffenburg · Bayern
Auch am Wochenende nach Vereinbarung
Honorar-Finanzanlagenberater gemäß §34h GewO, beaufsichtigt durch die IHK für München und Oberbayern. Registernummer im Vermittlerregister (DIHK): D-H-155-XA9Y-30.